מאחורי המספר | דסק המחקר של "השוק הפיננסי" | אוקטובר 2026
מה תלמדו בכתבה
- מה ההבדל בין "נזילות רבעונית" לבין זכות למשוך כסף כשרוצים.
- מה קרה בקרן פרטית אחת שקיבלה בקשות משיכה כמעט כפולות מהתקרה, ומה זה אומר על מי שביקש לצאת.
- שבע שאלות להביא לפגישה לפני שמשקיעים בקרן "חצי-נזילה".
דמיינו שמנהל השקעות מציע לכם קרן להשקעות פרטיות, עם תשואה שמתחרה בשוק ההון, ו"נזילות רבעונית". נשמע כמו הטוב משני העולמות: הכסף עובד בנכסים שלא נסחרים בבורסה, ואתם יכולים לצאת כל שלושה חודשים. אבל מה בעצם הובטח לכם?
"נזילות" היא לא כפתור. היא הבטחה שמותנית בכמה כסף מבקשים לצאת באותו רבעון, ובכמה מזומן יש בקרן. ובדיוק את ההבדל הזה כדאי להבין לפני שמעבירים כסף.
מה אומרים משווקי הקרנות?
בית ההשקעות Hamilton Lane, מהגדולים בעולם בהשקעות פרטיות, מציג את קרנות ה-evergreen ("ירוקות-עד", כלומר קרנות פתוחות שמקבלות ומחזירות כסף באופן שוטף) כדרך פשוטה יותר לגשת לנכסים פרטיים. לפי סקירת השוק שלו מ-11 במרץ 2026, קרנות פרטיות ושניוניות מסוג זה הניבו תשואות גבוהות מקרנות סגורות מקבילות בטווח של שנה ושלוש שנים.
בנתונים שמפרסמת החברה בעמוד הקרנות הפתוחות (נכון ל-30.9.2025) יש גם נתון שמסביר מדוע הבחירה חשובה: בשנה האחרונה היה פער של כ-600 נקודות בסיס (6 נקודות אחוז) בין הרבעון העליון לרבעון התחתון של הקרנות. בטווח של שלוש שנים הפער היה כ-300 נקודות בסיס.
חשוב לזכור: Hamilton Lane מנהלת ומשווקת קרנות כאלה בעצמה, ולכן יש לה אינטרס מסחרי. גם היא מציינת שמדובר ב"שוק צעיר" עם מעט נתוני טווח ארוך, שתשואות גבוהות של שנים ראשונות, במיוחד בקרנות שניוניות, "אינן בנות קיימא", ושהפתרון "אינו מתאים לכל משקיע".
ומה קורה כשהרבה רוצים לצאת בבת אחת?
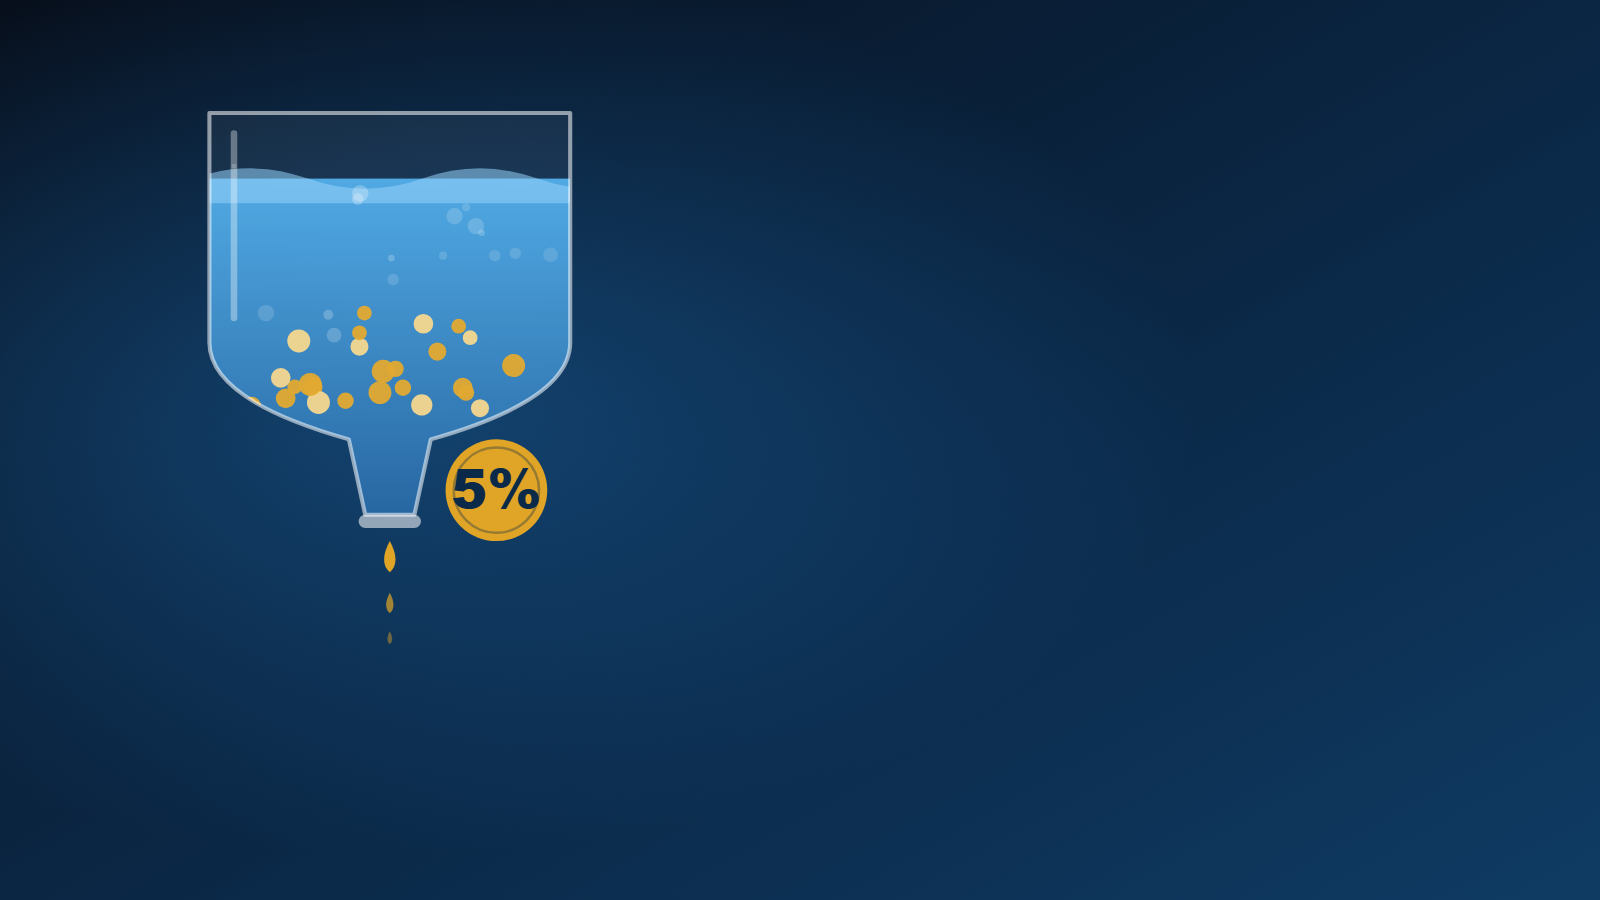
כאן נכנס המנגנון שחשוב להכיר. לפי דיווח מ-13 ביוני 2026, קרן ההשקעות הפרטיות Global Value Sicav של Partners Group (בהיקף של כ-8.6 מיליארד דולר) קיבלה בקשות משיכה בשיעור של כ-9.8% משווייה. התקרה לרבעון הייתה 5% מהשווי, ולכן המשיכות הוגבלו. החברה אמרה שאין בכוונתה להקשיח את ההגבלות, וש"מגבלות המשיכה נחוצות כדי להגן על משקיעים לטווח ארוך".
חשוב לדייק: זו קרן של חברה אחרת, לא של Hamilton Lane. הנתונים לקוחים מדיווח אחד שמסכם פרסומים בעיתונות הכלכלית, ולא ממסמך של הקרן עצמה. הם משמשים כאן להמחשת המנגנון ולא כהוכחה למצב בכל שוק הקרנות. מחקר לא נעשה כאן על קרנות בישראל.
המשמעות פשוטה. כשהתקרה היא 5% והבקשות הן כמעט 10%, לא כולם מקבלים את מה שביקשו.
דוגמה להמחשה (השערה, חישוב מפושט)
נניח שהשקעתם 1,000,000 ₪ בקרן עם תקרת משיכה של 5% מהשווי לרבעון. בקשות המשיכה בפועל הן 9.8%, כמו במקרה שתואר. אתם מבקשים למשוך 200,000 ₪.
אם הקרן מקצה את המשיכות באופן יחסי (דבר שמגדיר מסמך הקרן ואינו מובן מאליו), תקבלו בערך 5 חלקי 9.8, כלומר כ-51% מהבקשה: כ-102,000 ₪. את היתרה, כ-98,000 ₪, תצטרכו לבקש שוב ברבעון הבא, ושוב ייתכן שלא תקבלו הכול.
החישוב מפושט: לא כולל דמי ניהול, מס, שינויי שווי או מנגנונים נוספים שקרנות מסוימות מפעילות.
שבע שאלות להביא לפגישה
- מה תקרת המשיכה? כמה אחוזים מהשווי לרבעון ולשנה, ומה קורה כשהבקשות גבוהות ממנה (חלוקה יחסית, תור, אחר)?
- האם משיכה היא זכות או שיקול דעת? האם הדירקטוריון או המנהל חייבים להיענות, או רשאים לדחות?
- ממה ממומנות המשיכות? מזומן, קווי אשראי, מכירת נכסים, או כסף של משקיעים חדשים?
- איך מחשבים את השווי ובאיזו תדירות? מי מעריך, ומה ההבדל בין שווי הקרן למחיר שבו אפשר למכור בשוק משני?
- מה העלות המלאה? דמי ניהול, דמי הצלחה ועלויות נוספות, וכיצד הם מחושבים.
- מי המשקיעים בקרן? האם מרוכזים בה משקיעים פרטיים שעלולים למשוך יחד?
- האם הקרן הגבילה משיכות בעבר? ומה היה קורה לפי המסמכים אילו היה לחץ יציאה כפול?
ומה בישראל?
העיקרון חוצה גבולות: כל מוצר שמבטיח נזילות על נכסים שאינם סחירים מחייב לשאול איך הנזילות מתממשת כשהשוק לחוץ. מה שלא עובר אוטומטית הוא הפרטים: מבנה הקרן, הרגולציה, המס ותנאי היציאה בישראל. אין להסיק מהדוגמאות שלעיל על קרן ישראלית או על מנהל ישראלי. אם מציעים לכם מוצר דומה, בקשו את תנאי המשיכה בכתב ובדקו אותם מול בעל רישיון.
בישראל, הצעת קרנות פרטיות ללא תשקיף מתבססת בדרך כלל על פטורים מכוח חוק ניירות ערך, התשכ"ח–1968, ובהתאם למבנה הקרן גם על הוראות חוק השקעות משותפות בנאמנות. אחד המסלולים המרכזיים הוא הצעה למשקיעים כשירים העומדים בתנאים הקבועים בדין. עם זאת, אין מדובר בהיתר המוגבל רק למשקיעים כשירים, בכפוף למגבלות ולתנאים, ניתן להציע השקעות גם למספר מצומצם של משקיעים שאינם כשירים. כשירות המשקיע אינה מבטיחה את איכות ההשקעה או את נזילותה — וגם משקיע כשיר צריך לבדוק היטב את מגבלות המשיכה.
מה לוקחים מזה
לפני שמשקיעים בקרן "חצי-נזילה", שאלו לא רק כמה היא מרוויחה, אלא כמה כסף תוכלו להוציא ובכמה זמן, ביום שאתם באמת צריכים אותו. נזילות היא הבטחה על תנאי. כדאי לדעת מהם התנאים.דסק המחקר שלנו מציע להתייעץ בנושאים אלה, עם גורם מורשה המפוקח על ידי הרשות לניירות ערך.
מקורות: Hamilton Lane, 2026 Market Overview (11.3.2026) | Hamilton Lane, Evergreen Funds (נתונים נכון ל-30.9.2025) | Startup Fortune, על המגבלות בקרנות של Partners Group (13.6.2026)
אין באמור משום ייעוץ ו/או שיווק השקעות ו/או ייעוץ מס ואין בו משום תחליף לשירותים כאמור המתחשבים בנתונים ובצרכים המיוחדים של כל אדם. אין באמור משום המלצה בנוגע לכדאיות השקעה במוצרים או מכשירים פיננסיים כלשהם ואין בדברים משום הזמנה ו/או הצעה לביצוע פעולות במוצרים הנזכרים.