מאחורי המספר | דסק המחקר של "השוק הפיננסי" | אוקטובר 2026
מה תלמדו בכתבה
- מה מציעה רשות ניירות ערך לגבי פרסום תשואות עבר של מנהלי תיקים, יועצים ומשווקים.
- למה "תשואה של 20% בשנה" ללא הקשר יכולה להטעות, ואיך הטיוטה מנסה למנוע זאת.
- שבע שאלות לשאול בכל פעם שמציגים לכם תשואות של מנהל או יועץ.
אתם פוגשים מנהל השקעות שמציג תשואה מרשימה של השנים האחרונות. השאלה החשובה היא לא כמה גבוהה התשואה, אלא מה בדיוק נמדד, על אילו תיקים, באיזו תקופה ובאיזו רמת סיכון. על זה בדיוק עוסקת טיוטת ההוראה החדשה של רשות ניירות ערך.
הנושא עלה בכתבה ששודרה ב-14.8.2026 בערוץ 10 (ערוץ הכלכלה של ישראל). בכתבה מופיע אודי חברוני, מנהל הון בכיר בפיוניר ניהול הון ועורך "השוק הפיננסי".
מתוך: ערוץ 10, ערוץ הכלכלה של ישראל, 14.8.2026. לצפייה ביוטיוב
מה פרסמה הרשות?
ב-5 באוגוסט 2026 פרסמה רשות ניירות ערך טיוטת הוראה לבעלי רישיון בדבר הצגת נתוני תשואות עבר ופרסומם הפומבי, להערות הציבור. ההערות התקבלו עד 4.9.2026. הטיוטה מבקשת להחליף הוראה קיימת מ-2011, שחלה על מנהלי תיקים בלבד ומגבילה מאוד פרסום פומבי של תשואות.
לפי הרשות, פרסום תשואות עבר יכול להיות שימושי לציבור ולאפשר השוואה בין נותני שירות, אבל הוא גם מעורר חשש לבחירה סלקטיבית: להציג רק את התיקים או התקופות הטובים. הטיוטה נועדה לתת מסגרת אחידה לפרסום, כדי שאפשר יהיה להשוות באמת.
מה קובעת הטיוטה?
- תיקי לקוחות אמיתיים בלבד. אין להציג תשואות של תיקים תיאורטיים.
- תקופה של חמש שנים. למי שפעיל פחות מחמש שנים, ובלבד שלא פחות מ-12 חודשים, תותר הצגה של התקופה הקיימת.
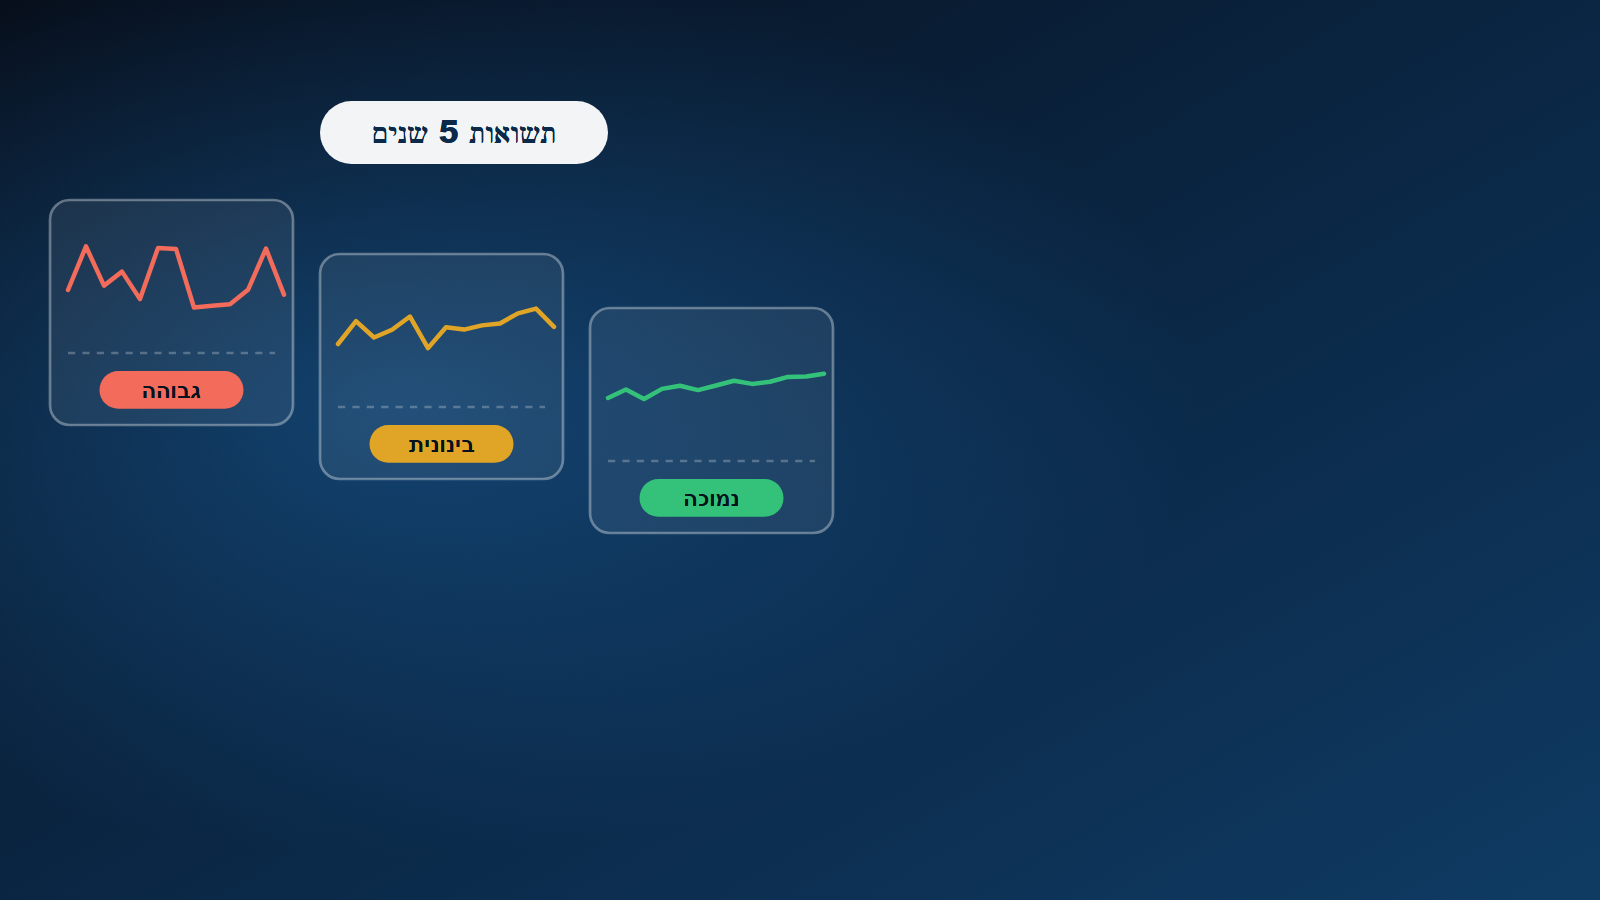
- שלוש רמות סיכון: נמוכה, בינונית וגבוהה, לפי סטיית התקן של התיק (מדד לתנודתיות).
- לא רק הרמה הטובה. אי אפשר לפרסם רק רמת סיכון אחת מוצלחת. מציגים את רמות הסיכון שבהן ניתן שירות, ולצד כל תשואה גם את סטיית התקן.
- מספר מינימלי של תיקים. תשואה ברמת סיכון מסוימת תפורסם רק אם יש בה לפחות חמישה תיקי לקוחות.
- בלי הבטחות לעתיד. כל הבטחה או רמז לתשואות עתידיות אסורים, והעיצוב לא יטעה את הקורא.
הטיוטה גם מבחינה בין שיחה אישית עם לקוח, שבה אפשר להציג נתונים בהתאמה למצבו, לבין פרסום פומבי, שחל עליו הסדר אחיד וקפדני יותר.
דוגמה להמחשה (השערה, חישוב מפושט)
נניח שהתשואות השנתיות של מנהל בשלוש שנים היו +20%, -10% ו-+15%.
הממוצע הפשוט הוא כ-8.3% בשנה. אבל 100,000 ₪ הופכים אחרי שלוש שנים ל-124,200 ₪ (1.20 × 0.90 × 1.15), כלומר כ-7.5% בשנה בתשואה מצטברת. הפער נראה קטן, אבל הוא גדל כשהתנודתיות גבוהה. זו אחת הסיבות לחשיבות של קביעת מתודולוגיה אחידה.
החישוב מפושט: בלי דמי ניהול, מס ועמלות.
שבע שאלות לשאול כשמציגים לכם תשואות
הרשימה הבאה היא המלצה שלנו, ולא חלק מהטיוטה:
- איזו תקופה נמדדה? האם חמש שנים, או תקופה קצרה שנבחרה בגלל התוצאה?
- על אילו תיקים? תיקי לקוחות אמיתיים, כולם או רק חלקם?
- באיזו רמת סיכון? ומה סטיית התקן שמלווה את התשואה?
- כמה תיקים עומדים מאחורי המספר? תשואה של תיק אחד או שניים אינה מייצגת.
- מוצגות כל רמות הסיכון, או רק זו שהצליחה?
- ברוטו או נטו? האם התשואה אחרי דמי ניהול ועמלות?
- האם אותו מנהל ואותה אסטרטגיה שהשיגו את התשואה הם אלה שיטפלו בכסף שלכם?
מה הסטטוס?
תקופת ההערות לציבור הסתיימה ב-4.9.2026. בעת כתיבת הכתבה לא מצאנו פרסום של הוראה סופית, והפרטים עשויים להשתנות. הסיכום כאן מבוסס על העיקרים בטיוטה ועל סיקור בתקשורת, ולא מחליף את קריאתה המלאה.
גילוי
אודי חברוני, מנהל הון בכיר בפיוניר ניהול הון ועורך "השוק הפיננסי", מופיע בכתבה בערוץ 10. הנושא נוגע ישירות לבעלי רישיון כמוהו, ולכן אנחנו מציינים זאת במפורש. בנוסף, האתר מציע שירות הפניה למנהלי השקעות, ועשוי לקבל תגמול מהגורם המקבל את הפנייה.
הטיוטה המלאה
המסמך המלא (25 עמודים), מתוך אתר רשות ניירות ערך. לפתיחה בחלון נפרד (PDF)
מקורות: רשות ניירות ערך, טיוטת הוראה (5.8.2026) | ערוץ 10, "המהפכה בעולם ההשקעות" (14.8.2026) | ביזפורטל | כלכליסט
אין באמור משום ייעוץ ו/או שיווק השקעות ו/או ייעוץ מס ואין בו משום תחליף לשירותים כאמור המתחשבים בנתונים ובצרכים המיוחדים של כל אדם. אין באמור משום המלצה בנוגע לכדאיות השקעה במוצרים או מכשירים פיננסיים כלשהם ואין בדברים משום הזמנה ו/או הצעה לביצוע פעולות במוצרים הנזכרים.