מאחורי המספר | דסק המחקר של "השוק הפיננסי" | אוקטובר 2026
מה תלמדו בכתבה
- כמה זמן נמשך טיפול סיעודי בתשלום אצל מי שנזקק לו, לפי נתונים אמריקאיים.
- למה "העלות הממוצעת" מסתירה את מה שבאמת צריך לבטח.
- מה אומרים הנתונים על הביטוח הסיעודי בישראל, ושבע שאלות לבדוק בכיסוי שלכם.
כשמתכננים פרישה מדברים על תשואה, דמי ניהול וקצבה. הסעיף שכמעט לא מדברים עליו הוא הסיכוי שבשלב כלשהו תזדקקו לעזרה יומיומית, ולכמה זמן. דווקא השאלה הזו קובעת אם החיסכון יחזיק.
מה המספרים אומרים?
במדריך הפרישה של J.P. Morgan לשנת 2026 (Guide to Retirement 2026, עמוד 51), שמבוסס על נתוני משרד הבריאות האמריקאי מ-2022, מוצג משך הטיפול הסיעודי בתשלום בקרב בני 65 ומעלה שנזקקו לו:
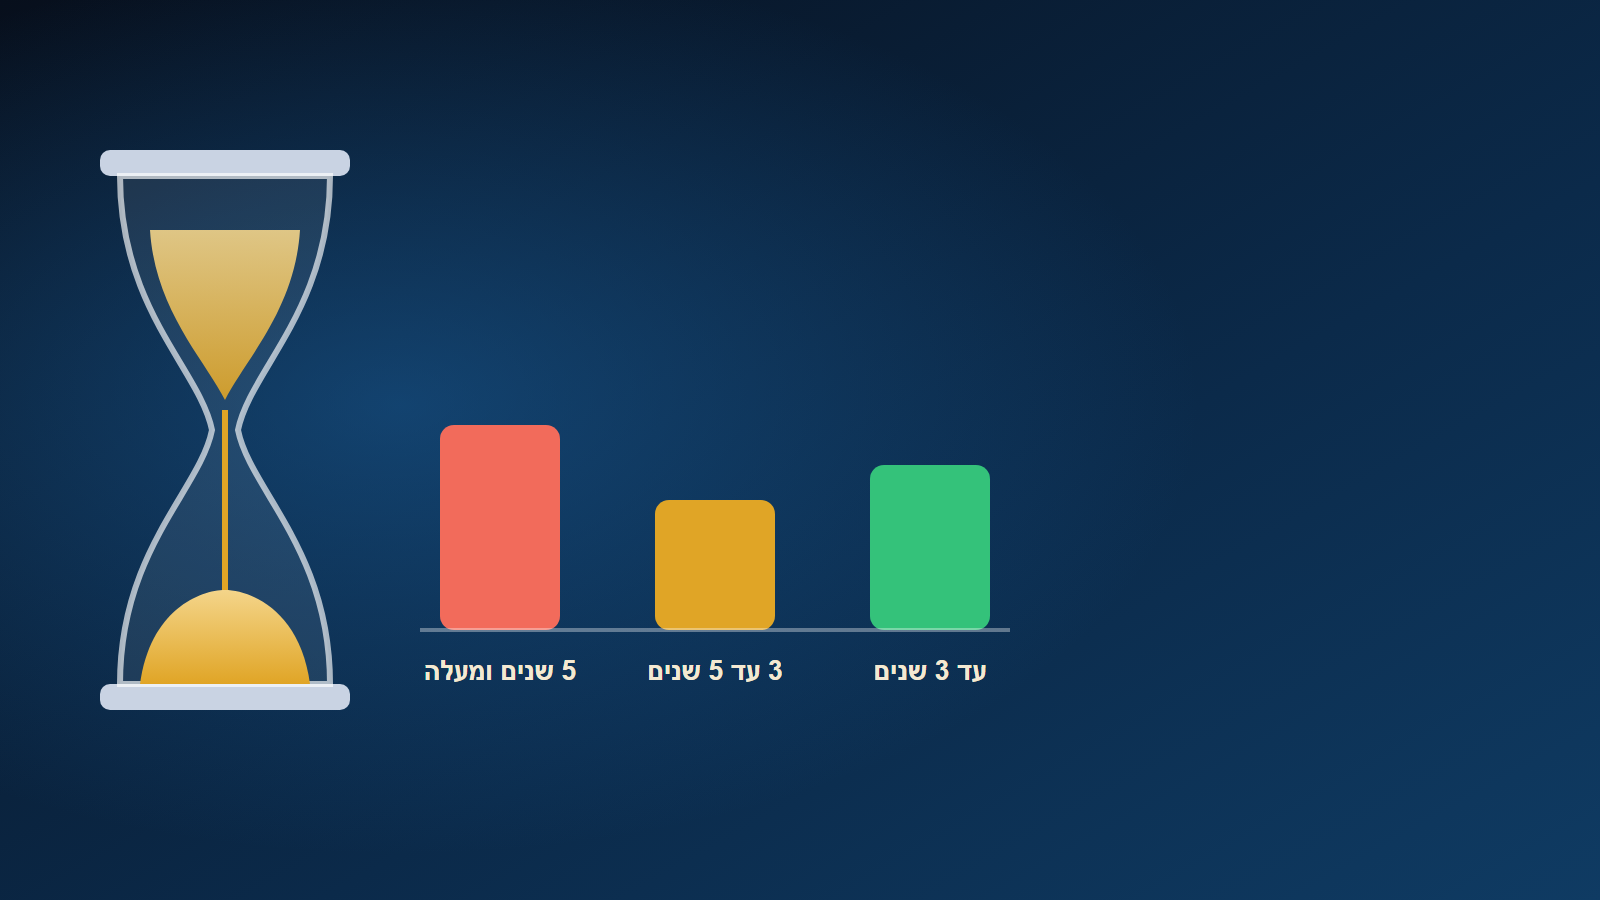
- נשים: 33% נזקקו לטיפול בתשלום פחות משלוש שנים, 26% בין שלוש לחמש שנים, ו-41% חמש שנים ומעלה.
- גברים: 38% פחות משלוש שנים, 26% בין שלוש לחמש, ו-36% חמש שנים ומעלה.
לפי אותו מקור, העלות הכוללת של הטיפול לאורך החיים, אצל מי שנזקק לטיפול בתשלום, עמדה בממוצע על כ-350 אלף דולר לנשים ועל כ-250 אלף דולר לגברים (במחירי דצמבר 2025). בנוסף, שווי הטיפול שנותנים בני משפחה וחברים בלי תשלום דומה בערך לשווי הטיפול בתשלום.
מה המספר הזה מודד, ומה לא?
- זו עלות מכל המקורות יחד, לא מה שהמשפחה שילמה מכיסה. בארה"ב חלק גדול מהעלות מכוסה על ידי תוכניות ממשלתיות וביטוח.
- מדובר רק במי שנזקק לטיפול בתשלום. חלק מהאנשים לא יזדקקו לו כלל.
- ההגדרה: צורך בעזרה בשתיים או יותר מפעולות היום-יום (אכילה, לבוש, רחצה, מעבר ממקום למקום ושימוש בשירותים), או ירידה קוגניטיבית חמורה.
- אלה נתונים אמריקאיים. מחירים, מערכת הבריאות והסיוע הציבורי בישראל שונים.
הוויכוח על המספרים האלה אמיתי. ב-2025 טען חוקר במכון AEI, לפי דיווח ב-InvestmentNews, שמחקר אחר בנושא הניח בטעות שכל העלות נופלת על הפורשים, ושבפועל החלק שמשולם מהכיס קטן בהרבה. זו בדיוק הסיבה לבדוק מי משלם מה, ולא רק כמה הכול עולה.
הממוצע מסתיר את הזנב
הנתון המעניין ביותר בעמוד הוא לא הממוצע, אלא הפיזור. לפי J.P. Morgan, אצל 26% ממי שנזקקו לטיפול בתשלום העלות הכוללת הייתה נמוכה מ-30 אלף דולר, אבל אצל 30% היא עלתה על 310 אלף דולר. כלומר, רוב הסיכון מרוכז אצל מיעוט שהטיפול שלו נמשך שנים. ביטוח נועד בדיוק בשביל זה: לא בשביל המקרה הממוצע, אלא בשביל המקרה הארוך והיקר.
דוגמה להמחשה (השערה, חישוב מפושט)
נניח שטיפול סיעודי עולה 12,000 ₪ בחודש. זה סכום להמחשה בלבד, ולא מחיר שוק בישראל.
- שנתיים של טיפול: 288,000 ₪.
- חמש שנים: 720,000 ₪.
- שמונה שנים: 1,152,000 ₪.
אם הכיסוי משלם 6,000 ₪ בחודש לחמש שנים, נשאר פער של 360,000 ₪ שצריך לממן ממקור אחר. החישוב מפושט: בלי עליית מחירים, מס, או סיוע ציבורי.
איך מממנים? כמה מקורות יחד
J.P. Morgan ממליצים לא להסתמך על מקור אחד (עמוד 52 במדריך), ומונים כמה אפשרויות: עזרה מהמשפחה, חיסכון וצמצום הוצאות, ביטוח, ושימוש בהון בדירה. בארה"ב יש גם רשת ביטחון ממשלתית למי שמיצה את האפשרויות האחרות. העיקרון הזה עובר גם לישראל: כדאי לבנות תמונה של כל המקורות, ולא לסמוך על אחד מהם.
שבע שאלות לבדוק בכיסוי הסיעודי שלכם
- איזה כיסוי סיעודי יש לכם היום? אפשר לבדוק את כל הפוליסות על שמכם בהר הביטוח.
- איך מוגדר "מצב סיעודי" בפוליסה? בכמה פעולות יום-יום צריך עזרה, והאם ירידה קוגניטיבית נכללת.
- כמה משולם בחודש, ולכמה זמן? בפוליסה הקבוצתית של הקופות: עד חמש שנים. בפוליסה פרטית: בדקו אם התשלום מוגבל לתקופה או ממשיך כל עוד יש צורך.
- האם הפרמיה קבועה, או שהיא יכולה לעלות עם הגיל או בשינוי תנאים, ומה קורה אם מפסיקים לשלם.
- מה תקופת האכשרה ומה החריגים.
- מה התוכנית אם הטיפול יימשך חמש שנים ויותר? מאיזה מקור יגיע הפער.
- מי במשפחה יעזור, ומה המחיר עבורו, בזמן ובכסף.
ומה בישראל? מה הנתונים אומרים
לפי סקירה של מרכז המחקר והמידע של הכנסת מינואר 2024, הביטוח הסיעודי הקבוצתי של קופות החולים מכסה כ-4.6 מיליון מבוטחים, ומשלם כ-3 מיליארד ₪ בשנה בתגמולים למבוטחים במצב סיעודי. ביטוח סיעודי אינו חלק מסל הבריאות הציבורי, והוא מוצע דרך הקופות באמצעות חברות ביטוח מסחריות.
- תקופת התשלום: עד חמש שנים. בפוליסה הקבוצתית האחידה התגמולים משולמים לזכאים למשך חמש שנים, אחרי תקופת המתנה של 60 יום מהיום שבו המבוטח הפך לסיעודי.
- הסכום תלוי בגיל ההצטרפות ובמקום הטיפול. לפי הסקירה, לתביעות חדשות מינואר 2024, במחירי 2016 וצמוד למדד: בבית 5,000 ₪ בחודש למי שהצטרף עד גיל 49, 4,100 ₪ בגילי 50 עד 59 ו-3,200 ₪ מגיל 60; במוסד 10,000, 6,500 ו-4,500 ₪ בהתאמה.
- בינואר 2024 הוחמרו התנאים לתביעות חדשות: התגמול בבית ירד ב-500 ₪ (במחירי 2016), ופרמיות עלו. בכללית, למשל, עלתה הפרמיה ב-10% מינואר 2024.
- לא כולם מבוטחים. לפי הסקירה, רק לכ-60% מהאוכלוסייה יש כיסוי ביטוחי סיעודי באמצעות חברות ביטוח, והתגמולים אינם מכסים את כל עלויות הטיפול.
ומה לגבי תביעות? במדד השירות של רשות שוק ההון לשנת 2024, ברכיב "שיעור תשלום תביעות" של ביטוחי הסיעוד הפרטיים, הממוצע עמד על 69, והטווח בין החברות היה 60 עד 75. הנתון מוצג במדד כציון, כחלק מרכיב שבודק את אחוז התביעות שאושרו ואת מהירות הטיפול בהן. המשמעות המעשית: לא כל תביעה מאושרת, ולכן חשוב להבין מראש את ההגדרות ואת המסמכים שיידרשו.
החיבור לנתונים האמריקאיים: הכיסוי הקבוצתי בישראל מוגבל לחמש שנים, ואילו בנתונים האמריקאיים כ-4 מכל 10 נשים שנזקקו לטיפול בתשלום נזקקו לו חמש שנים ומעלה. האוכלוסיות שונות ואין להשוות ישירות, אבל השאלה רלוונטית לכל מי שמסתמך על הפוליסה הקבוצתית בלבד: מה קורה בשנה השישית?
מה לוקחים מזה
השאלה הנכונה היא לא "כמה עולה טיפול סיעודי בממוצע", אלא "מה קורה אצלנו אם הוא יימשך חמש שנים". אם אין לכם תשובה, זה הזמן לבדוק.
מקורות: J.P. Morgan Asset Management, Guide to Retirement 2026, עמודים 51-52 (נתוני משרד הבריאות האמריקאי, 2022) | מרכז המחקר והמידע של הכנסת, הוראות חדשות בתחום ביטוחי הסיעוד של קופות החולים (2.1.2024) | רשות שוק ההון, מדד השירות לשנת 2024 | InvestmentNews, 21.5.2025
אין באמור משום ייעוץ ו/או שיווק השקעות ו/או ייעוץ מס ואין בו משום תחליף לשירותים כאמור המתחשבים בנתונים ובצרכים המיוחדים של כל אדם. אין באמור משום המלצה בנוגע לכדאיות השקעה במוצרים או מכשירים פיננסיים כלשהם ואין בדברים משום הזמנה ו/או הצעה לביצוע פעולות במוצרים הנזכרים.