מאחורי המספר | דסק המחקר של "השוק הפיננסי" | אוקטובר 2026
מה תלמדו בכתבה
- מה מראה מדד מחירי הדיור של Eurostat לרבעון השני של 2026, ומה הוא לא מודד.
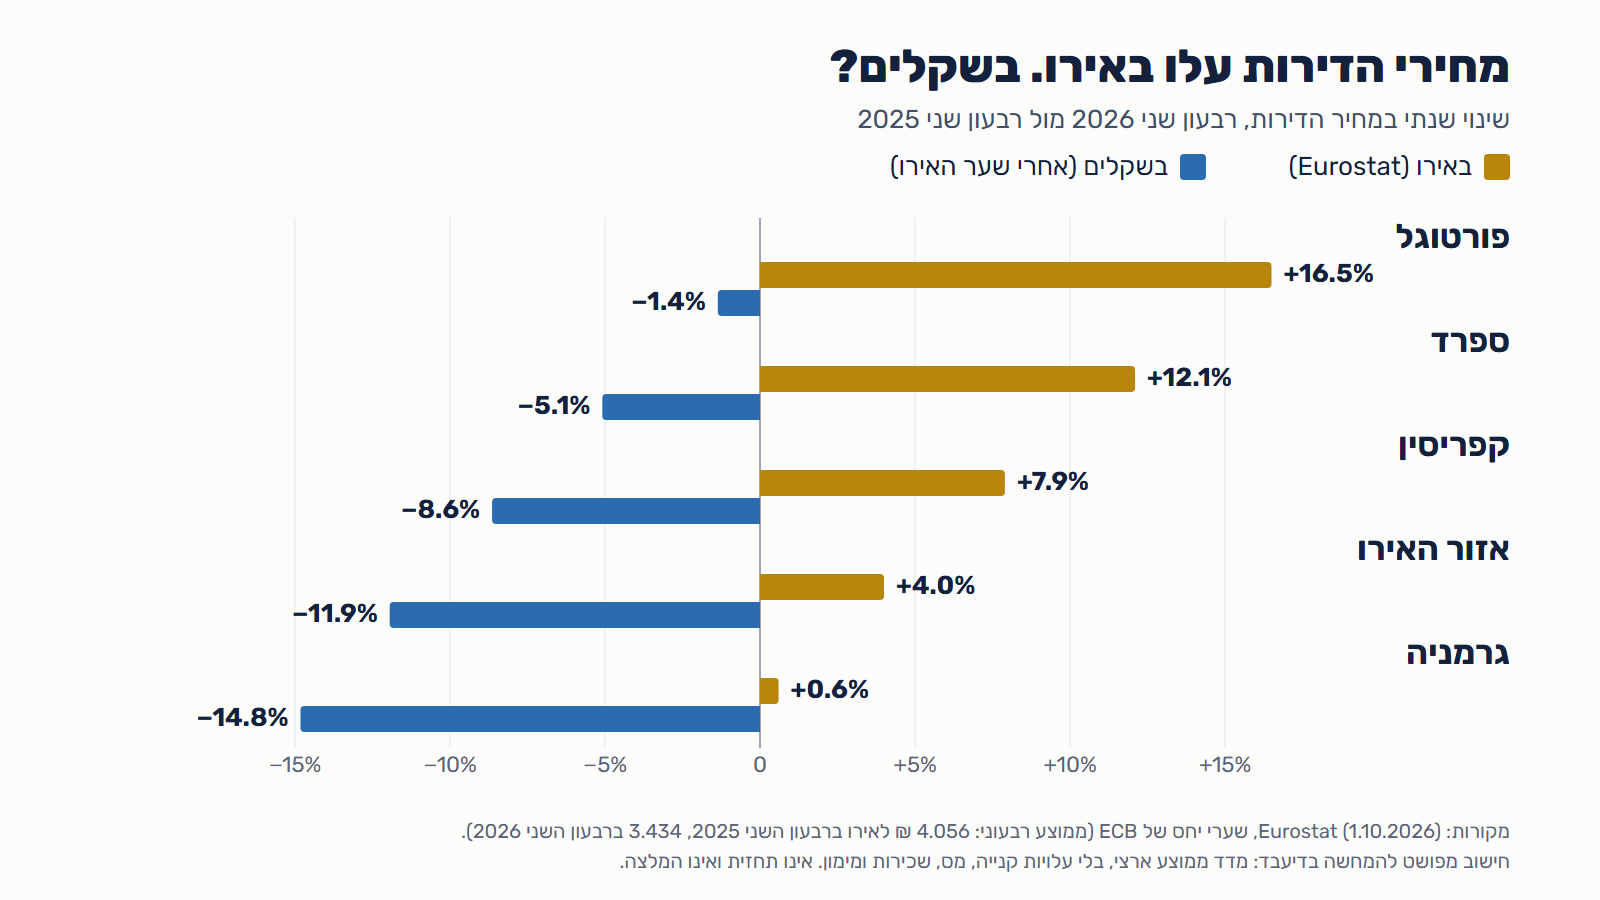
- למה עלייה של 16.5% בפורטוגל באירו הייתה כמעט אפס, ואפילו ירידה קלה, בשקלים.
- שש שאלות לבדוק לפני שמסתמכים על כותרת של "המחירים עלו" כשההחלטה שלכם בשקלים.
דמיינו שקראתם בכותרת שמחירי הדירות בפורטוגל קפצו ב-16.5% בשנה. נשמע כמו רווח של כמעט שישית מהשקעה. אבל הכסף שלכם יושב בשקלים, והדירה נמדדת באירו. מה קרה בין לבין?
מה פרסמה Eurostat?
ב-1 באוקטובר 2026 פרסמה סוכנות הסטטיסטיקה של האיחוד האירופי את מדד מחירי הדיור לרבעון השני. מחירי הדירות עלו ב-4.0% בשנה באזור האירו וב-4.7% באיחוד האירופי כולו, מעט פחות מהרבעון הראשון (4.6% ו-5.1%). מתוך 26 מדינות עם נתונים, 23 רשמו עלייה ו-3 ירידה: פינלנד (ירידה של 2.7%), לוקסמבורג (ירידה של 2.2%) וצרפת (ירידה של 0.8%). ליוון אין נתונים בפרסום הזה.
הנה כמה מהשווקים שמשקיעים מישראל בוחנים, בשינוי השנתי:
- פורטוגל: עלייה של 16.5%, הגבוהה באיחוד.
- ספרד: עלייה של 12.1%. רומניה: עלייה של 12.1%. הונגריה: עלייה של 10.2%, אבל ירידה של 1.4% ברבעון האחרון.
- קפריסין: עלייה של 7.9%. הולנד: עלייה של 4.3%. גרמניה: עלייה של 0.6%.
מה המדד מודד, ומה הוא לא?
לפי ההסבר המתודולוגי של Eurostat, המדד עוקב אחרי מחיר הרכישה של דירות שנקנו על ידי משקי בית, חדשות וישנות, כולל הקרקע. הוא כולל גם דירות שנקנו להשקעה. אבל יש כמה דברים שהוא לא אומר:
- הוא ממוצע של מדינה שלמה, לא של שכונה או של דירה מסוימת.
- הוא מודד את מחיר הרכישה בלבד, בלי עלויות רכישה אחרות ובלי שיפוצים גדולים.
- הוא נומינלי ובמטבע המקומי. לפי Eurostat, באזור האירו המחירים עלו כ-3.1% מעל האינפלציה ב-2025, אבל המדד של הרבעון השני נמדד לפני התאמה לאינפלציה.
ומה קרה לאירו מול השקל?
לפי שערי היחס של הבנק האירופי המרכזי (נתוני ECB), ממוצע השער ברבעון השני של 2025 היה 4.056 ₪ לאירו, וברבעון השני של 2026 הוא היה 3.434 ₪ לאירו. זו ירידה של כ-15.3% בשווי האירו בשקלים. גם בתחילת אוקטובר (ב-9.10) השער דומה, סביב 3.43.
דוגמה להמחשה (השערה, חישוב מפושט)
נניח שהשקעתם 1,200,000 ₪ ברבעון השני של 2025, בשער 4.056. זה בערך 295,880 אירו. ונניח שהדירה שלכם עלתה בדיוק כמו ממוצע פורטוגל, 16.5%.
- באירו: 295,880 ← 344,700 אירו. אם השער לא היה משתנה, זה היה 1,398,000 ₪, כלומר 198,000 ₪ רווח.
- בשקלים, בשער של 2026: 344,700 × 3.434 = 1,183,666 ₪. כלומר ירידה של 1.4%, בערך 16,334 ₪ פחות ממה שהשקעתם.
- באותה שיטה, בשקלים: ספרד — ירידה של 5.1%, קפריסין — ירידה של 8.6%, אזור האירו כולו — ירידה של 11.9%, גרמניה — ירידה של 14.8%.
- כדי שהאירו לא יפגע בכם בכלל, המחיר באירו היה צריך לעלות כ-18.1%.
זו מדידה בדיעבד, לא תחזית. היא מבוססת על ממוצעים רבעוניים של מחיר ושער, ועל מדד ממוצע ולא על נכס מסוים. היא לא כוללת עלויות קנייה, שכירות, מימון ומס, והיא לא חלה על מדינות מחוץ לאזור האירו, כמו רומניה והונגריה, שיש להן מטבע משלהן.
למה זה לא אומר "אל תקנו" או "קנו"?
השער יכול להתהפך, וגם בכיוון ההפוך: אם האירו מתחזק מול השקל, אותה עלייה במחיר הייתה מוכפלת. מי שיש לו הוצאות עתידיות באירו, למשל מגורים או לימודים באירופה, נמצא במצב שונה ממי שמחזיק את הדירה כהשקעה בשקלים. וגידור מטבע קיים, אבל הוא עולה כסף. אין כאן המלצה על נכס, על מדינה או על מטבע, רק תזכורת שההחלטה נמדדת בשקלים.
שש שאלות לפני שמסתמכים על כותרת של "המחירים עלו"
- באיזה מטבע נמדדת העלייה, ובאיזה מטבע אני נמדד? חשבו את התוצאה גם בשקלים.
- האם זה ממוצע ארצי או השכונה שאני בוחן? המדד ארצי, והפערים בין אזורים גדולים.
- מה עלויות העסקה והמס? המדד מודד מחיר רכישה בלבד. את המס בישראל ובמדינה הזרה כדאי לבדוק מול יועץ מס מוסמך.
- מה התשואה נטו מהשכרה, אחרי הוצאות וחודשים ריקים, ולא רק עליית ערך?
- האם אני מגדר, ובכמה זה עולה? ומה קורה אם לא?
- האם אני נכנס אחרי עלייה חדה? ברבעון האחרון המחיר בהונגריה כבר ירד.
מה לוקחים מזה
נתוני Eurostat הם נתוני אירו. מחיר באירו הוא רק חצי משוואה, והחצי השני נקרא שער. לפני שאומרים "המחירים עלו", כדאי לשאול עלו במה, ונמדדים במה.
מקורות: Eurostat, House prices up by 4.0% in the euro area (1.10.2026) | Eurostat, Housing price statistics: house price index (נתונים מ-1.10.2026) | ECB, שערי היחס של האירו מול השקל (ממוצע רבעוני) | ECB, תרשים שער האירו-שקל
צילום: Dale Cruse – 10M views from San Francisco, CA, USA, Wikimedia Commons, CC BY 4.0. גגות אלפמה בליסבון. הצילום להמחשה בלבד.
אין באמור משום ייעוץ ו/או שיווק השקעות ו/או ייעוץ מס ואין בו משום תחליף לשירותים כאמור המתחשבים בנתונים ובצרכים המיוחדים של כל אדם. אין באמור משום המלצה בנוגע לכדאיות השקעה במוצרים או מכשירים פיננסיים כלשהם ואין בדברים משום הזמנה ו/או הצעה לביצוע פעולות במוצרים הנזכרים.